


Transcash® Mastercard®
3,3529.00 Avis
Caractéristiques de l’application
- Version
- Varie selon l’appareil
- Mis à jour le
- Licence
- Free
- Téléchargements
- 500 000+
- Développeur
- Transcash France
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
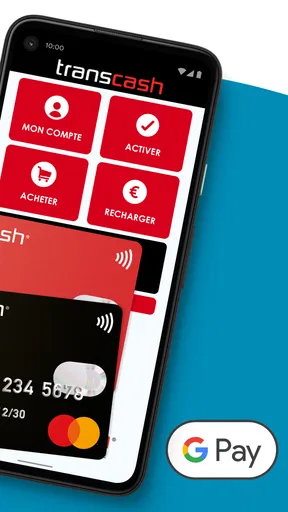
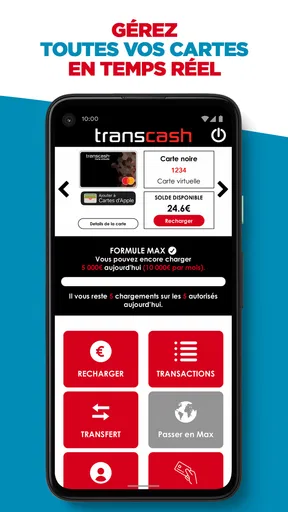
 Analyse par AppCompare
J’ai testé Transcash® Mastercard® comme une solution de gestion financière destinée à garder la main sur ses dépenses sans dépendre d’un compte bancaire classique. L’idée est simple à comprendre : utiliser une carte prépayée et suivre son budget depuis une application de la catégorie finance. Dans mon expérience, l’intérêt principal ne vient pas d’une avalanche de fonctions, mais d’un cadre plus strict qui aide à éviter de dépenser au-delà de l’argent réellement disponible.
L’application est proposée gratuitement par Transcash France et s’adresse à un public très large, avec une classification PEGI 3. Elle a été lancée le 19 juillet 2019 et a déjà dépassé le cap des 500 000 installations. Sa note moyenne de 3,3, basée sur environ 1 700 évaluations et 529 avis, donne une image assez nuancée : le concept attire, mais l’expérience peut dépendre fortement des attentes de chacun et de la manière dont on utilise la carte au quotidien.
Une approche rapide à comprendre, mais pas forcément instantanée à chaque étape
La première qualité que je retiens est la lisibilité du principe. On ne me demande pas de gérer une autorisation de découvert comme avec une banque traditionnelle : je raisonne à partir du montant disponible sur la carte. Pour quelqu’un qui veut séparer son argent courant d’un compte principal, cette logique est immédiatement utile. Elle évite aussi le piège psychologique du solde bancaire qui semble disponible alors que des opérations sont encore en attente.
La rapidité perçue dépend toutefois de ce que l’on fait dans l’application. Consulter son budget ou vérifier une opération récente relève d’un usage léger. En revanche, dès qu’il faut alimenter la carte, contrôler une transaction ou résoudre une situation inhabituelle, l’utilisateur attend davantage qu’un simple écran de solde. Il veut comprendre ce qui s’est passé et savoir quelle action effectuer ensuite. C’est là que la simplicité promise par une carte prépayée rencontre les contraintes habituelles des services financiers.
Je conseille donc de ne pas attendre le dernier moment avant une dépense importante. Pour un achat prévu, un déplacement ou une facture à régler, mieux vaut vérifier son solde et préparer le montant à l’avance. Ce n’est pas une critique propre à l’application, mais une bonne méthode avec Transcash : la carte fonctionne mieux quand elle est utilisée comme une enveloppe budgétaire préparée, plutôt que comme une réserve que l’on recharge dans l’urgence.
Le suivi depuis le téléphone peut rendre cette vérification plus pratique qu’un contrôle dispersé entre plusieurs comptes. Je peux réserver cette carte à un usage précis, consulter l’état du budget associé et éviter de mélanger les dépenses avec celles de mon compte bancaire principal. Pour une personne qui cherche surtout de la clarté, ce découpage vaut souvent plus qu’une interface remplie d’outils sophistiqués.
Ce que je ferais avant une dépense importante
Mon conseil le plus concret est de traiter l’application comme un poste de contrôle, pas comme une caisse automatique. Avant de partir en voyage, je définirais une somme dédiée, je vérifierais le montant disponible et je conserverais une marge pour les dépenses imprévues. Cette habitude réduit le risque de se retrouver bloqué au mauvais moment et permet de repérer plus vite une opération qui ne correspond pas à ce que l’on vient de faire.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Cette méthode est également intéressante pour un budget hebdomadaire. Je peux attribuer une somme à l’alimentation, aux transports ou aux loisirs, puis utiliser la carte uniquement pour ce périmètre. Le bénéfice est comportemental : la limite devient visible et concrète. En contrepartie, il faut accepter de gérer un peu plus soigneusement les rechargements et de ne pas considérer la carte comme un équivalent parfait d’un compte bancaire universel.
Quand l’usage devient intensif, la simplicité montre ses limites
Les moments de forte utilisation sont révélateurs. Une personne qui consulte souvent son solde, enchaîne les achats et veut suivre chaque mouvement aura besoin d’informations claires et d’un accès stable. Pour un usage modéré, Transcash peut rester agréable parce que son objectif est ciblé. Pour une gestion financière complète, avec plusieurs catégories, des virements réguliers, de l’épargne et une vision globale du patrimoine, une banque mobile classique sera généralement plus adaptée.
Je vois surtout la carte comme un compartiment financier. C’est une force quand on veut isoler un budget, mais une limite dès que l’on souhaite centraliser toute sa vie bancaire. Si je dois jongler entre plusieurs sources d’argent, anticiper des prélèvements et organiser des dépenses récurrentes, l’approche prépayée peut demander davantage de suivi manuel. Le service ne remplace donc pas automatiquement un compte courant, même s’il peut le compléter intelligemment.
Un cas concret illustre bien ce compromis. Imaginons que je confie une somme destinée aux achats courants à un proche ou que je veuille limiter le budget d’un adolescent. La carte permet de fixer un cadre compréhensible : l’argent disponible correspond à la limite pratique. C’est plus facile à expliquer qu’une carte reliée à un compte dont le solde inclut aussi le loyer, les factures et l’épargne. En revanche, il faut accompagner cette utilisation d’un contrôle régulier, car une limite budgétaire ne remplace pas la vérification d’une transaction.
Pour les achats répétés, je recommande de noter mentalement le but de la carte. Si elle sert aux dépenses de voyage, je ne l’utiliserais pas en parallèle pour les abonnements ou les achats impulsifs. Cette séparation rend l’historique plus parlant. Elle permet aussi de comprendre rapidement pourquoi le solde diminue, ce qui est particulièrement utile quand plusieurs petites dépenses s’accumulent.
Le bon usage pour éviter les mauvaises surprises
Je réserverais Transcash à un scénario clairement défini : budget de vacances, dépenses quotidiennes plafonnées, argent destiné à un proche ou achats en ligne séparés du compte principal. À l’inverse, je choisirais une autre solution si mon besoin prioritaire est le crédit, le découvert autorisé, la gestion de prélèvements complexes ou une analyse financière détaillée.
Le fait que l’application soit gratuite facilite l’essai, mais cela ne signifie pas que tous les usages financiers deviennent automatiquement sans coût ou sans condition. Avec une carte prépayée, il faut toujours lire attentivement les modalités liées à l’alimentation, aux retraits et aux opérations particulières avant de s’engager dans un usage régulier. Je préfère cette prudence à une décision fondée uniquement sur l’absence de prix affiché pour l’application.
Autre point important : une carte prépayée ne crée pas de réserve supplémentaire. Elle aide à contrôler l’argent déjà prévu, mais elle ne résout pas un manque de trésorerie. Pour une dépense urgente supérieure au solde disponible, une carte bancaire traditionnelle ou une solution de crédit peut répondre à un besoin différent. Utiliser Transcash dans ce contexte risquerait de produire de la frustration plutôt que de la sécurité.
Fiabilité au quotidien : le cadre est rassurant, la récupération doit être anticipée
La promesse de ne pas dépasser l’argent disponible est, à mes yeux, le point de fiabilité le plus intéressant. Elle donne un repère concret et limite le risque de découvert lié à une dépense ordinaire. Pour quelqu’un qui a tendance à perdre de vue ses petits achats, ce cadre peut être plus efficace qu’une simple notification bancaire, parce que le budget est séparé dès le départ.
Mais la fiabilité ne se résume pas au solde. Elle dépend aussi de la capacité à comprendre une opération, à réagir en cas de carte égarée et à retrouver rapidement l’accès à son espace. C’est pourquoi je conseille de conserver les informations nécessaires à la gestion du compte dans un endroit sûr et de ne pas attendre un incident pour apprendre les étapes de récupération. Cette préparation est particulièrement importante si la carte est utilisée pendant un déplacement.
Dans une situation normale, je m’attends à consulter l’application pour surveiller mon budget et confirmer mes habitudes de dépense. Dans une situation anormale, je veux surtout éviter la panique. Une bonne routine consiste à vérifier régulièrement les opérations, à signaler rapidement toute anomalie et à garder une solution de paiement de secours. La carte peut être très pratique comme moyen dédié, mais je ne partirais pas avec elle comme unique option pour un voyage ou une dépense essentielle.
La note moyenne de 3,3 montre justement qu’il faut garder une opinion équilibrée. Le concept peut être pertinent et l’expérience convaincante pour certains profils, tandis que d’autres attendront le niveau de souplesse et de réactivité d’une banque complète. Je ne l’interprète ni comme une condamnation ni comme une garantie : c’est un signal qui invite à choisir le service en fonction de son besoin réel, pas uniquement de son résumé.
Une récupération plus simple quand on prépare son usage
Mon approche serait de commencer avec une petite somme et un objectif limité. Je pourrais ainsi vérifier comment je consulte les opérations, comment je recharge et comment je réagis si une transaction semble inhabituelle, sans mettre en jeu tout mon budget mensuel. Cette phase d’essai est plus intelligente qu’un transfert immédiat de toutes ses dépenses vers la carte.
Je recommande aussi de ne pas laisser expirer les informations utiles au moment où tout va bien. Les coordonnées associées au compte, les éléments de connexion et les procédures de blocage doivent rester accessibles. En cas de téléphone perdu, de carte égarée ou de changement de numéro, cette préparation peut faire gagner un temps précieux. Ce sont des détails peu visibles lors de l’installation, mais ils font une vraie différence dans la vie quotidienne.
Contraintes du téléphone et confort d’utilisation
Comme toute application financière, Transcash doit être utilisée sur un appareil suffisamment fiable pour afficher correctement les informations et permettre une connexion sécurisée. Je ne peux pas juger son intérêt uniquement sur la taille de l’application ou sur une impression de légèreté : ce qui compte ici est surtout la disponibilité du téléphone, la qualité de la connexion et la possibilité de valider une action au moment nécessaire.
Sur un appareil ancien ou très chargé, l’expérience peut devenir moins confortable, même si le service reste adapté à un usage courant. Les applications financières sont rarement celles que l’on ouvre pour passer plusieurs heures ; on les consulte brièvement, souvent dans un lieu public ou avant un paiement. Je préfère donc un téléphone à jour, suffisamment de batterie et une connexion stable lorsque je dois vérifier une opération importante.
Je déconseille également d’utiliser un appareil partagé pour gérer régulièrement la carte. Une solution de budget n’est réellement pratique que si l’accès reste personnel et maîtrisé. Si plusieurs personnes doivent utiliser le même moyen de paiement, il vaut mieux définir clairement qui consulte le compte, qui recharge et qui vérifie les dépenses. Cette organisation évite les confusions et facilite la détection d’une opération inattendue.
La classification PEGI 3 indique une accessibilité très large, mais elle ne transforme pas l’application en outil destiné aux enfants sans accompagnement. La gestion d’une carte et d’un budget demande toujours la supervision et les explications d’un adulte lorsque l’utilisateur est jeune. Pour un adolescent, l’intérêt peut être pédagogique : apprendre à dépenser une somme limitée, distinguer besoin et envie, puis regarder l’impact de chaque achat.
Transcash face aux alternatives habituelles
Face à une banque traditionnelle, Transcash me paraît plus pertinent lorsque je veux cloisonner une somme et réduire l’exposition de mon compte principal. Une banque classique reste supérieure pour centraliser les revenus, les prélèvements, l’épargne et les opérations récurrentes. Face à une banque mobile, la différence se situe dans la philosophie : la banque mobile cherche souvent à devenir le compte principal, tandis que cette carte peut rester un outil spécialisé.
Face à une simple application de suivi budgétaire, Transcash ajoute un moyen de paiement associé au budget. Une application de comptabilité peut analyser tous mes comptes, mais elle ne limite pas nécessairement mes dépenses. Ici, la contrainte financière est plus tangible. En revanche, je perds l’intérêt d’une vision complète si je répartis mon argent entre plusieurs services sans méthode.
Ce choix dépend donc moins de la liste des fonctions que de la question suivante : est-ce que je cherche à mieux observer mon argent ou à mieux encadrer une somme précise ? Pour observer, un agrégateur ou une banque complète peut être préférable. Pour encadrer, séparer et éviter le découvert, Transcash possède une logique plus directe.
Mon verdict sur les performances et la place de l’application
Après l’avoir envisagée comme un outil de gestion quotidienne, je trouve Transcash convaincante pour les utilisateurs qui veulent un budget séparé, lisible et limité à l’argent effectivement prévu. La rapidité attendue est suffisante pour les consultations courantes, mais je recommande de préparer les opérations importantes et de ne pas dépendre d’elle dans une situation urgente sans solution de secours.
Son fonctionnement gagne à rester simple : une carte pour un objectif, un montant défini, des vérifications régulières et une récupération anticipée en cas de problème. Les utilisateurs intensifs qui veulent une banque complète, des outils d’analyse poussés ou une grande souplesse financière devraient plutôt regarder du côté d’une banque mobile ou traditionnelle. Ce n’est pas un défaut absolu ; c’est la conséquence du choix d’un produit plus spécialisé.
Je la conseillerais à une personne qui veut contrôler ses dépenses de vacances, donner un budget encadré à un proche ou séparer ses achats courants de son compte principal. Je serais plus réservé pour quelqu’un qui souhaite remplacer entièrement sa banque, obtenir du crédit ou gérer de nombreuses opérations récurrentes. Dans ces situations, la carte risque de devenir une couche supplémentaire plutôt qu’une simplification.
Au final, Transcash France propose une application finance gratuite qui a trouvé un public important, avec plus de 500 000 installations, mais son intérêt réel se mesure à la discipline qu’elle permet d’instaurer. Son meilleur atout est de transformer une limite budgétaire abstraite en règle d’utilisation concrète. Si cette approche correspond à votre besoin, elle peut devenir un complément pratique et rassurant. Si vous cherchez une banque universelle, je choisirais une solution plus complète et je garderais Transcash uniquement pour un usage ciblé.
Avantages
- Carte prépayée utilisable sans compte bancaire classique.
- Souscription rapide avec vérification d’identité depuis l’application.
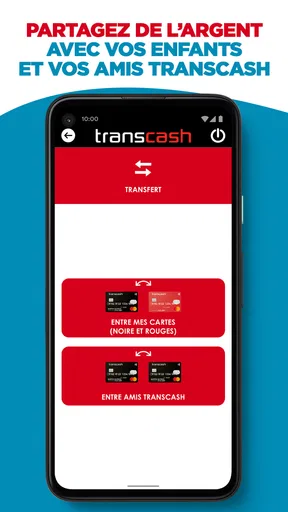
- Possibilité de gérer plusieurs cartes pour mieux séparer les dépenses.
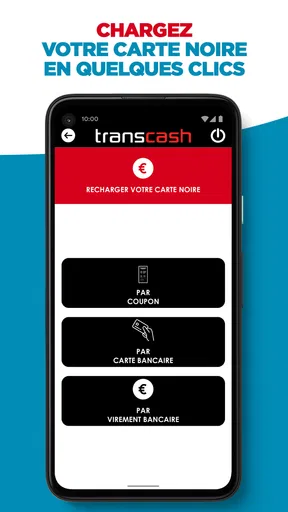
- Recharge disponible par virement
- carte bancaire ou coupons selon l’offre.
- Suivi du solde et des transactions en temps réel depuis l’espace client.
Inconvénients
- Des frais peuvent s’appliquer aux recharges
- retraits et opérations courantes.
- La carte n’offre pas de découvert ni de crédit en cas de solde insuffisant.
- Les plafonds de paiement et de retrait peuvent limiter certains usages.
- Une vérification d’identité est requise pour accéder pleinement aux services.
- L’acceptation peut varier chez certains commerçants ou services en ligne.
FAQ sur Transcash® Mastercard®
Qu’est-ce que Transcash® Mastercard® et à quoi sert-elle ?
Transcash® Mastercard® est une solution de paiement prépayée permettant de régler des achats en magasin ou en ligne, dans la limite du solde disponible. Selon l’offre choisie et les conditions applicables, elle peut être utilisée sans ouvrir un compte bancaire classique. L’application associée sert notamment à consulter le solde, suivre les opérations, gérer la carte et accéder aux informations liées au contrat.
Comment obtenir et activer une carte Transcash® Mastercard® ?
Pour utiliser Transcash®, il faut généralement acheter une offre ou une carte auprès d’un point de vente partenaire, puis suivre la procédure d’activation indiquée. L’inscription peut nécessiter des informations personnelles et, selon le niveau de service ou les plafonds souhaités, une vérification d’identité. Avant de commencer, il est conseillé de vérifier les documents demandés, les frais applicables et les conditions d’utilisation à jour.
Quels frais et plafonds faut-il prévoir avec Transcash® Mastercard® ?
Les frais dépendent de l’offre choisie et des opérations réalisées : achat ou renouvellement de la carte, rechargement, retrait d’espèces, transfert ou certaines opérations spécifiques peuvent être facturés. Des plafonds peuvent également s’appliquer au solde, aux paiements, aux retraits et aux rechargements. Il est important de consulter la grille tarifaire officielle avant le téléchargement ou l’utilisation du service.
L’application Transcash® permet-elle de suivre les paiements et de gérer la carte ?
Oui, l’application est principalement conçue pour faciliter la gestion quotidienne de la carte. Elle permet généralement de consulter le solde, visualiser l’historique des transactions, vérifier les rechargements et accéder aux informations du compte. Certaines fonctions peuvent aussi aider à sécuriser la carte, mais leur disponibilité dépend de la version de l’application, de l’offre souscrite et des règles en vigueur.
Transcash® Mastercard® est-elle sûre et que faire en cas de perte ou de transaction suspecte ?
Comme pour toute carte de paiement, la sécurité dépend à la fois des protections proposées par Transcash® et de la vigilance de l’utilisateur. Ne communiquez jamais vos codes par téléphone ou message et évitez les liens douteux. En cas de perte, de vol ou d’opération inconnue, utilisez rapidement les moyens officiels de blocage et contactez le service client afin de limiter les risques.


